Cálculo de quinhões no inventário: meação, ordem de vocação e a conta que fecha ao centavo
Atualizado em
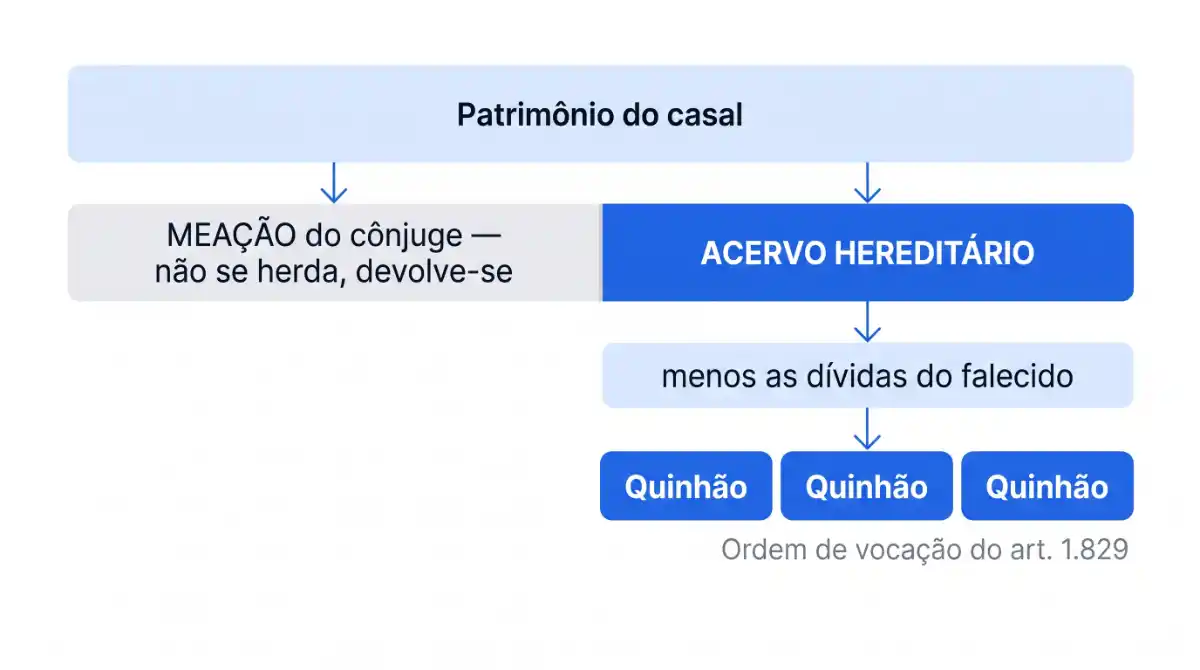
Resumindo: meação não é herança. Primeiro se separa a metade do cônjuge sobre os bens comuns, depois se abate o passivo, e só o que resta vira acervo hereditário a repartir entre os herdeiros conforme a ordem de vocação. Inverter essa ordem é o erro que mais compromete partilhas. A calculadora de inventário do cajud executa as duas camadas e fecha todo subtotal ao centavo.
O inventário concentra duas contas de naturezas diferentes na mesma planilha, e é por isso que ele resiste tanto à automação de prateleira. A primeira é patrimonial e olha para o passado: o regime de bens do casamento define o que era do casal e o que era só do falecido. A segunda é sucessória e olha para a família: quem é chamado, em que ordem, e em que proporção.
Este guia percorre as duas na sequência correta, e termina no imposto – que em 2026 mudou de regra e passou a influenciar o desenho da própria partilha.
Passo 1: separar a meação do acervo hereditário
Se o falecido era casado ou vivia em união estável, parte do patrimônio já era do sobrevivente antes de qualquer sucessão. Essa parte não se herda: ela é devolvida.
A classificação segue o mesmo critério da partilha no divórcio – o regime de bens diz o que é comum e o que é particular. Na comunhão parcial, comunicam os bens adquiridos onerosamente na constância; na universal, em regra todo o patrimônio; na separação convencional, nada. Na separação obrigatória, discutem-se os aquestos:
No regime de separação legal de bens, comunicam-se os adquiridos na constância do casamento.
Lida isolada, a súmula sugere comunicação automática. O STJ acrescentou depois o requisito que muda a conta: ao uniformizar a leitura da Súmula 377, a Segunda Seção passou a exigir prova do esforço comum para que os aquestos se comuniquem (EREsp 1.623.858/MG, Rel. Min. Lázaro Guimarães, 10/05/2018). A mesma condição foi sumulada para a união estável do septuagenário:
Aplica-se à união estável contraída por septuagenário o regime da separação obrigatória de bens, comunicando-se os adquiridos na constância, quando comprovado o esforço comum.
"Quando comprovado o esforço comum" transforma a linha da separação obrigatória em matéria de prova: o default prudente é lançar tudo como particular e comunicar apenas o que a instrução demonstrar. Os demais critérios estão detalhados no post sobre partilha no divórcio, e valem integralmente aqui.
O que muda no inventário é o que vem depois: apurada a meação, o restante – a outra metade dos comuns mais a integralidade dos bens particulares do falecido – forma o acervo hereditário.
Passo 2: as dívidas, antes dos quinhões
Dívida comum do casal abate dos bens comuns antes da meação. Caso contrário, a meação sai superavaliada e os herdeiros acabam suportando sozinhos um passivo que era metade do cônjuge sobrevivente.
Dívidas próprias do falecido abatem do acervo hereditário. E o princípio geral do art. 1.792 do Código Civil delimita o risco: o herdeiro não responde por encargos superiores às forças da herança. Quinhão negativo não existe.
Passo 3: quem é chamado, na ordem do art. 1.829
Definido o acervo, entra a ordem de vocação hereditária: descendentes, ascendentes, cônjuge sozinho, colaterais e, esgotadas as classes, herança jacente rumo à vacância. Uma classe só é chamada se a anterior não produzir nenhum herdeiro efetivo – e "efetivo" tem sentido técnico: renunciante sem representação e pré-morto sem descendência não seguram a classe.
Antes de aplicar o artigo, uma advertência sobre o Código impresso. O art. 1.790, que dava ao companheiro regime sucessório próprio – e pior –, não vale mais:
É inconstitucional a distinção de regimes sucessórios entre cônjuges e companheiros prevista no art. 1.790 do CC/2002, devendo ser aplicado, tanto nas hipóteses de casamento quanto nas de união estável, o regime do art. 1.829 do CC/2002.
Para o cálculo, a consequência é direta: onde este guia diz "cônjuge", leia também "companheiro". Concorrência com descendentes, fração do art. 1.837 na concorrência com ascendentes, posição na terceira classe à frente dos colaterais – tudo igual. A modulação delimitou o alcance pelo estágio do procedimento, não pela data do óbito: a tese vale para os inventários judiciais em que ainda não transitou em julgado a sentença de partilha e para as partilhas extrajudiciais sem escritura pública lavrada. Partilha já fechada sob o art. 1.790 fica de pé.
O cônjuge merece parágrafo próprio, porque concorre em duas das três primeiras classes e por razões distintas.
Concorrendo com descendentes, a participação depende do regime de bens (art. 1.829, I): há regimes em que ele concorre, outros em que não, e a comunhão parcial produz o caso mais discutido – o cônjuge concorre apenas quanto aos bens particulares do falecido, na linha do REsp 1.368.123/SP, o que na prática divide o acervo em duas porções com regras diferentes.
Concorrendo com ascendentes (art. 1.837), a fração não depende do regime: um terço para o cônjuge se concorrer com ambos os pais do falecido; metade se concorrer com um só ascendente de primeiro grau, ou se os ascendentes forem de grau mais distante.
A concorrência com descendentes, que é a hipótese mais frequente, resolve-se assim:
| Regime de bens | Concorre com os descendentes? | Sobre o quê |
|---|---|---|
| Comunhão universal | Não | – |
| Separação obrigatória | Não | – |
| Comunhão parcial, sem bens particulares do falecido | Não | – |
| Comunhão parcial, com bens particulares | Sim | Só os bens particulares (REsp 1.368.123/SP) |
| Separação convencional | Sim | Todo o acervo hereditário |
| Participação final nos aquestos | Sim | Todo o acervo hereditário |
E há a condição do art. 1.830: o cônjuge separado de fato há mais de dois anos, em regra, não herda – questão que costuma se resolver na prova, antes de chegar à conta.
Estirpe, cabeça e renúncia
Aqui a partilha vira árvore, e três regras decidem o desenho.
Representação (art. 1.851). Filho pré-morto é substituído pela sua descendência, que divide entre si o quinhão que caberia ao representado. Dois netos filhos do mesmo pré-morto recebem metade cada um daquele quinhão, e não um quinhão inteiro cada.
Achatamento por cabeça (art. 1.835, in fine). Se nenhum filho sucede em pessoa – todos pré-mortos –, os netos estão todos no mesmo grau e herdam por cabeça, em direito próprio. Sem essa regra, o neto filho único levaria o dobro do neto que tem irmão. Nos colaterais, o espelho é o art. 1.843, § 1º: sem irmão vivo, os sobrinhos vêm por direito próprio (art. 1.853).
Renúncia (art. 1.811). O renunciante nunca é representado: a parte dele acresce aos demais da classe. A exceção é a classe inteira sair por renúncia – aí não há a quem acrescer, e a descendência dos renunciantes vem por direito próprio, por cabeça. A classe mista, com um renunciante e um pré-morto, não está expressamente resolvida no Código, e o critério adotado precisa ser declarado na peça.
Colação e redução dos legados
Doação em vida a descendente ou ao cônjuge é, em regra, adiantamento de legítima e deve ser conferida no inventário (arts. 2.002 e seguintes). O donatário não devolve o bem: ele o traz ao cálculo, e recebe menos a título de quinhão para que os demais sejam igualados.
Legado que invade a legítima sofre redução proporcional. A conta é a de sempre: metade do acervo líquido é legítima dos herdeiros necessários, e a disposição testamentária só alcança a parte disponível.
Esse tema, que já era técnico, ficou estatisticamente mais frequente. Segundo levantamento do Colégio Notarial do Brasil, 2025 registrou 185.861 escrituras de doação de imóveis, o maior número da série histórica e 59% acima de 2020 – movimento atribuído ao receio de elevação da carga tributária sucessória. Mais doação em vida hoje significa mais colação a calcular amanhã.
O ITCMD mudou em 2026
A Lei Complementar 227, sancionada em 13 de janeiro de 2026, regulamentou o ITCMD no desenho da reforma tributária, e as mudanças afetam o inventário em pontos concretos:
- Progressividade obrigatória. Alíquota única deixa de ser opção para os Estados e o Distrito Federal, mantido o teto de 8%. As faixas e os percentuais de cada uma continuam sendo definidos por cada Estado.
- Competência pelo domicílio. O imposto passa a ser devido ao Estado do domicílio do falecido ou do doador, e não necessariamente ao do foro do inventário ou da localização dos bens.
- Bens no exterior. A cobrança foi disciplinada, encerrando uma controvérsia que o Supremo havia decidido contra os Estados.
- Doações sucessivas. Os Estados ficam autorizados a somar doações sucessivas entre as mesmas partes e aplicar a tabela progressiva sobre o acumulado, o que reduz a eficácia do fracionamento.
- Previdência privada. Planos com natureza securitária e pagamento direto a beneficiários, sem integrar o inventário, tendem a permanecer fora da incidência.
O ponto dos bens no exterior merece contexto, porque muda o que se pode cobrar de inventários abertos antes de 2026:
É vedado aos estados e ao Distrito Federal instituir o ITCMD nas hipóteses referidas no art. 155, § 1º, III, da Constituição Federal sem a intervenção da lei complementar exigida pelo referido dispositivo constitucional.
O Supremo modulou os efeitos com eficácia ex nunc a contar da publicação do acórdão, ressalvadas as ações judiciais então pendentes que discutissem a bitributação ou a validade da cobrança ainda não paga. A LC 227/2026 é justamente a lei complementar que faltava, e o que ela autoriza é a cobrança dali para a frente, sem alcançar o passado. Em inventário com bem no exterior, portanto, a data do óbito decide se há incidência.
Some-se o prazo do art. 611 do CPC: sessenta dias para a abertura do inventário. É também o prazo que quase ninguém cumpre, e a multa estadual sobre o imposto – comumente de 10%, podendo alcançar 20%, além de juros – não aceita justificativa emocional.
Do lado do procedimento, a Resolução 571/2024 do CNJ ampliou o inventário extrajudicial: passou a ser admitido mesmo havendo testamento, e também com herdeiro menor ou incapaz, observados requisitos como o pagamento do quinhão em frações ideais de cada bem e a manifestação favorável do Ministério Público. O efeito prático é maior demanda por partilhas expressas em frações exatas – que é precisamente onde a conta manual costuma não fechar.
Fração e reais: por que o centavo importa
Quinhão se expressa em fração, mas se paga em dinheiro. E divisão de dinheiro por três, por sete ou por qualquer número que não divida o total em centavos exatos deixa sobra.
Numa partilha com porções, linhas, estirpes e subestirpes, esse resíduo se multiplica em cada nível. Se cada divisão arredonda por conta própria, os subtotais deixam de somar o total, e a memória chega ao cartório ou aos autos com um quadro que não fecha. A saída correta é distribuir o resíduo por critério declarado – maior resto – em cada nível, de modo que toda soma parcial fecha por construção.
Vale o cuidado: partilha devolvida por diferença de um centavo é rara, humilhante e mais comum do que deveria.
Como o cajud faz esse cálculo
A calculadora de inventário do cajud implementa as duas camadas, na ordem:
- Meação pelos cinco regimes de bens, com as dívidas do casal abatidas antes da divisão.
- Ordem de vocação do art. 1.829, com a classe chamada apenas quando produz herdeiro efetivo.
- Concorrência do cônjuge conforme o regime, inclusive a divisão em duas porções da comunhão parcial (REsp 1.368.123/SP), e a fração do art. 1.837 na concorrência com ascendentes.
- Representação por estirpe, renúncia e a virada para partilha por cabeça quando a lei manda, com o critério adotado nomeado na tela.
- Colação das doações em vida e redução proporcional dos legados que excedem a parte disponível.
- Quadro de quinhões em fração e em reais, fechando ao centavo em todo subtotal.
- Memória de partilha em PDF, pronta para o cartório ou para os autos.
- O cálculo acontece no seu navegador, inclusive sem conexão; entre seus aparelhos, o que trafega vai cifrado de ponta a ponta.
O cálculo apura quinhões. A apuração do imposto devido, com as faixas do Estado competente, continua sendo etapa própria – e agora com regras novas para conferir.