SELIC contra a Fazenda Pública: EC 113/2021, Tema 810 (STF) e Tema 905 (STJ)
Atualizado em
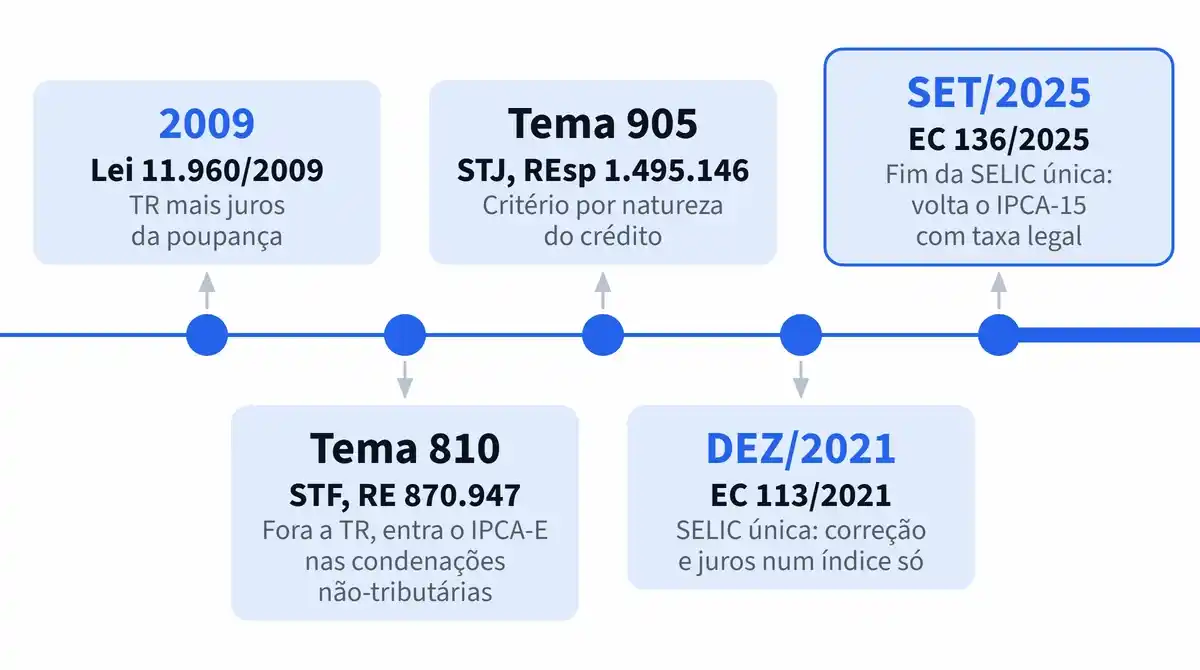
Resumindo: a correção das condenações contra a Fazenda Pública trocou de critério mais de uma vez. TR foi afastada pelo Tema 810 do STF; entrou o IPCA-E com juros da poupança (Tema 810 e Tema 905 do STJ); a EC 113/2021 unificou tudo na SELIC a partir de dezembro de 2021; e a EC 136/2025 encerrou essa SELIC única na fase anterior ao requisitório, que desde setembro de 2025 volta a IPCA mais taxa legal. São duas fronteiras hoje, e um cálculo que atravessa qualquer delas precisa de consolidação por trecho – a calculadora do cajud faz isso automaticamente.
Poucos cálculos escondem tantas armadilhas quanto a atualização de um débito da Fazenda Pública. O motivo é simples: o critério de correção mudou quatro vezes em pouco mais de uma década, por decisão do Supremo, do STJ e por duas emendas constitucionais. Aplicar um único índice do início ao fim, sem respeitar as viradas, é o caminho mais curto para a impugnação. Este post organiza a linha do tempo e mostra como consolidar a conta.
Para a visão geral de qual índice usar em cada matéria, veja o guia Qual índice de correção monetária usar. Aqui o recorte é a Fazenda Pública.
A linha do tempo do regime
TR: a correção que não repunha a inflação
A Lei 11.960/2009 mandou corrigir os débitos da Fazenda pela Taxa Referencial, com juros da caderneta de poupança. Como a TR passou anos zerada ou próxima disso, a correção deixava de repor a inflação real. O credor recebia, corrigido, menos poder de compra do que tinha quando a dívida nasceu.
Tema 810 do STF: fora a TR, entra o IPCA-E
No julgamento do RE 870.947 (Tema 810), o Supremo separou as duas camadas e deu a cada uma um destino diferente:
- O art. 1º-F da Lei nº 9.494/97, com a redação dada pela Lei nº 11.960/09, na parte em que disciplina os juros moratórios aplicáveis a condenações da Fazenda Pública, é inconstitucional ao incidir sobre débitos oriundos de relação jurídico-tributária, aos quais devem ser aplicados os mesmos juros de mora pelos quais a Fazenda Pública remunera seu crédito tributário, em respeito ao princípio constitucional da isonomia (CRFB, art. 5º, caput); quanto às condenações oriundas de relação jurídica não-tributária, a fixação dos juros moratórios segundo o índice de remuneração da caderneta de poupança é constitucional, permanecendo hígido, nesta extensão, o disposto no art. 1º-F da Lei nº 9.494/97 com a redação dada pela Lei nº 11.960/09; e 2) O art. 1º-F da Lei nº 9.494/97, com a redação dada pela Lei nº 11.960/09, na parte em que disciplina a atualização monetária das condenações impostas à Fazenda Pública segundo a remuneração oficial da caderneta de poupança, revela-se inconstitucional ao impor restrição desproporcional ao direito de propriedade (CRFB, art. 5º, XXII), uma vez que não se qualifica como medida adequada a capturar a variação de preços da economia, sendo inidônea a promover os fins a que se destina.
Repare no que a tese faz e no que ela deixa de fora. Ela derruba a TR na correção e mantém a poupança nos juros das condenações não-tributárias: duas camadas com sortes distintas, e é por isso que a conta desse período roda dois critérios em paralelo. A tese também deixa de nomear o índice substituto, que aparece só no corpo do acórdão: o IPCA-E.
Tema 905 do STJ: o critério por natureza da condenação
O STJ, no Tema 905 (REsp 1.495.146/MG), organizou o quadro por natureza do crédito. A premissa da qual tudo decorre está no primeiro item das teses:
- Correção monetária: o art. 1º-F da Lei 9.494/97 (com redação dada pela Lei 11.960/2009), para fins de correção monetária, não é aplicável nas condenações judiciais impostas à Fazenda Pública, independentemente de sua natureza.
3.3 Condenações judiciais de natureza tributária. A correção monetária e a taxa de juros de mora incidentes na repetição de indébitos tributários devem corresponder às utilizadas na cobrança de tributo pago em atraso. Não havendo disposição legal específica, os juros de mora são calculados à taxa de 1% ao mês (art. 161, § 1º, do CTN). Observada a regra isonômica e havendo previsão na legislação da entidade tributante, é legítima a utilização da taxa SELIC, sendo vedada sua cumulação com quaisquer outros índices.
O julgado não para aí: ele desce ao nível da faixa de datas, e é dele que sai a tabela de critérios que os calculistas usam até hoje para o período anterior a 2021.
| Natureza da condenação | Correção monetária | Juros de mora |
|---|---|---|
| Administrativa em geral | Manual de Cálculos da JF, com IPCA-E a partir de jan/2001; IPCA-E após a Lei 11.960/2009 | 0,5% a.m. até dez/2002; SELIC entre o CC/2002 e a Lei 11.960/2009, vedada cumulação; poupança depois |
| Servidores e empregados públicos | Manual de Cálculos da JF, com IPCA-E a partir de jan/2001; IPCA-E de ago/2001 em diante | 1% a.m. até jul/2001; 0,5% a.m. até jun/2009; poupança a partir de jul/2009 |
| Previdenciária | INPC, no período posterior à Lei 11.430/2006 | Poupança |
| Tributária | Mesma da cobrança do tributo em atraso; SELIC quando prevista na legislação do ente | 1% a.m. na falta de lei específica; embutidos, quando SELIC |
| Desapropriação direta e indireta | Regras próprias – o art. 1º-F não incide, nem na mora nem na remuneração do capital | Regras próprias |
Duas linhas dessa tabela costumam ser lidas errado. A previdenciária não é IPCA-E: o item 3.2 manda INPC depois da Lei 11.430/2006, que incluiu o art. 41-A na Lei 8.213/91, e a troca entre os dois muda o valor apurado. E a desapropriação sai inteira do regime, porque tem juros compensatórios e moratórios com disciplina própria.
Há ainda o item 4, que vale como aviso geral: os índices do Tema 905 cedem diante de coisa julgada que tenha determinado critério diverso, cuja validade se afere no caso concreto. Antes de aplicar a tabela, leia o título.
EC 113/2021: a SELIC única
A Emenda Constitucional 113/2021 encerrou a fragmentação. A partir de dezembro de 2021, a atualização dos débitos da Fazenda Pública, precatórios inclusive, passa a ser feita por um índice único: a SELIC acumulada, que engloba correção monetária e juros de mora. Enquanto essa redação vigorou, não houve índice de preços somado a juros separados nas dívidas da Fazenda: era SELIC, e só.
O Supremo confirmou o alcance largo dessa regra em agosto de 2025, ao reconhecer repercussão geral e julgar o mérito por reafirmação de jurisprudência. A tese descreve a extensão:
A taxa Selic, prevista no art. 3º da EC 113/2021, é aplicável para a atualização de valores em qualquer discussão ou condenação da Fazenda Pública, inclusive na cobrança judicial de créditos tributários.
Guarde a data desse julgamento. Onze dias depois dele, o texto que ele interpretava foi reescrito.
EC 136/2025: a SELIC única acaba na fase de cálculo
Em 9 de setembro de 2025, a Emenda Constitucional 136/2025 deu nova redação ao art. 3º da EC 113/2021. A mudança passa facilmente despercebida, porque a SELIC não sumiu do texto – ela mudou de função e, sobretudo, de alcance:
Art. 3º Nos requisitórios que envolvam a Fazenda Pública federal, a partir da sua expedição até o efetivo pagamento, a atualização monetária será feita pela variação do Índice Nacional de Preços ao Consumidor Amplo (IPCA), e, para fins de compensação da mora, incidirão juros simples de 2% a.a. (dois por cento ao ano), vedada a incidência de juros compensatórios.
§ 1º Caso o percentual a ser aplicado a título de atualização monetária e juros de mora, apurado na forma do caput deste artigo, seja superior à variação da taxa referencial do Sistema Especial de Liquidação e de Custódia (SELIC) para o mesmo período, esta deve ser aplicada em substituição àquele.
Compare o alcance das duas redações, porque é aí que está tudo. A antiga falava em discussões e condenações que envolvessem a Fazenda Pública, cobrindo a vida inteira do débito até o efetivo pagamento. A nova fala em requisitórios, e só a partir da sua expedição. Para Estados, Distrito Federal e Municípios, o mesmo desenho entrou no art. 97, § 16, do ADCT, com marco em 1º de agosto de 2025.
Ou seja: a fase que antecede a expedição do precatório ou da RPV – justamente onde vivem a liquidação, o cumprimento de sentença e a conta que você protocola – saiu do regime da SELIC única.
O Supremo foi provocado a esclarecer o ponto nos embargos de declaração do próprio Tema 1.419, e respondeu em maio de 2026:
O Tribunal, por unanimidade, (i) rejeitou os embargos de declaração e o pedido de modulação de efeitos da decisão embargada; e (ii) acolheu a argumentação do parecer da Procuradoria-Geral da República, apenas para esclarecer que a tese jurídica firmada no Tema 1.419 tem aplicação restrita ao período de vigência da redação original do art. 3° da Emenda Constitucional nº 113/2021, não havendo projeção automática de seus efeitos ao novo regime instituído pelo art. 3° da Emenda Constitucional 136/2025.
Duas informações práticas saem daí. Primeira: não houve modulação de efeitos – o pedido foi expressamente rejeitado. Segunda: a tese do Tema 1.419 é um enunciado datado. Vale para o intervalo em que a redação original vigorou e não se projeta sozinha sobre o regime novo.
Sobrou uma lacuna na fase de cálculo, e quem a preencheu na prática foi o Conselho da Justiça Federal. A Resolução CJF 990/2026 aprovou a edição 2026 do Manual de Cálculos da Justiça Federal, que declara ter vindo colmatar "a lacuna normativa instaurada – quanto à fase pré-expedição dos requisitórios – pela Emenda Constitucional n. 136/2025". A saída foi voltar ao Código Civil na redação da Lei 14.905/2024: correção monetária pelo IPCA (art. 389, parágrafo único) e juros de mora pela taxa legal, que é a SELIC deduzida do índice de atualização (art. 406 e Resolução CMN 5.171/2024). Na operacionalização do manual, o índice da correção é o IPCA-15 e a taxa legal entra com um mês de defasagem, aplicada no mês posterior ao de sua competência. No crédito previdenciário, que segue corrigido pelo INPC, é o próprio INPC que se deduz da SELIC para chegar à taxa legal.
O quadro da Fazenda Pública na fase de cálculo, hoje, é este:
| Período | Correção monetária | Juros de mora |
|---|---|---|
| Até nov/2021 | Índice da natureza do crédito: IPCA-E, INPC no previdenciário, critério do tributo no tributário | 1% a.m., 0,5% a.m., SELIC ou poupança, conforme a natureza e o período |
| Dez/2021 a ago/2025 | SELIC única, acumulada mês a mês | Embutidos na SELIC – nada somado por fora |
| A partir de set/2025 | IPCA-15 (INPC no previdenciário) | Taxa legal: SELIC deduzida do índice que corrige o próprio crédito – IPCA-15 em geral, INPC no previdenciário |
Uma ressalva de honestidade sobre a última linha. Ela vem da leitura que o CJF adotou para preencher a lacuna aberta pela EC 136. É a referência que as contadorias da Justiça Federal aplicam e que a maior parte da prática seguiu, mas continua sendo escolha normativa infraconstitucional, sem efeito vinculante – e tribunais estaduais podem ter tabela própria. Ao apresentar a conta, declare o critério que usou e a fonte dele.
A natureza da condenação ainda importa
Mesmo com a SELIC única a partir de 2021, a natureza do crédito continua relevante para o período anterior. Para o crédito tributário, a EC 113 foi quase um não-evento: ele já era SELIC antes de virar regra geral. Já um crédito administrativo vinha de IPCA-E com juros de poupança, e um previdenciário, de INPC com juros de poupança; os dois passam a SELIC na fronteira. Identificar a natureza da condenação é o primeiro passo para não aplicar o critério errado ao trecho errado.
E ela volta a importar depois de setembro de 2025. Com o fim da SELIC única na fase de cálculo, o crédito previdenciário retoma o INPC, enquanto os demais seguem o IPCA-15 – exatamente a distinção que a SELIC tinha apagado por quase quatro anos.
O cálculo que cruza as duas fronteiras
São duas datas fixas, iguais para todo débito da Fazenda: dezembro de 2021 e setembro de 2025. Um débito antigo atravessa as duas, e a conta se parte em três trechos:
- Consolide o débito até dezembro de 2021 pelo critério anterior: o índice da natureza do crédito (IPCA-E no administrativo, INPC no previdenciário) mais os juros de mora cabíveis, até a data da virada.
- Sobre o valor consolidado, aplique só a SELIC de dezembro de 2021 a agosto de 2025, sem somar mais nenhum juro por cima.
- De setembro de 2025 em diante, volte às duas camadas: IPCA-15 corrigindo o principal e taxa legal como juros de mora.
No meio disso há uma assimetria que move o total e quase nunca aparece explicada. Na virada de 2021, a SELIC incide sobre o crédito consolidado – principal corrigido mais os juros já apurados:
b) sobre o valor consolidado do crédito em dez./2021, sem exclusão de qualquer parcela, incidirá a taxa SELIC a partir de jan./2022 (competência dez./2021) (§ 1º do art. 22 da Resolução CNJ n. 303/2019, com redação dada pelo art. 6º da Resolução CNJ n. 448/2022);
c) o valor resultante da aplicação da SELIC sobre o valor consolidado do crédito até dez./2021, denominado "Juros SELIC", deve ser integralmente somado à parcela denominada "Juros até 12/2021", para apuração do montante final da condenação.
A taxa legal de setembro de 2025 em diante não funciona assim. Ela é juro de mora comum e incide sobre o principal corrigido, não sobre o consolidado – é o que se lê nos exemplos de cálculo do próprio manual, em que a SELIC multiplica a soma do principal com os juros anteriores e a taxa legal multiplica só o principal. Carregar a base do trecho de 2021 para o trecho de 2025 é anatocismo travestido de continuidade.
Os erros clássicos continuam os mesmos, agora em dobro. Continuar somando índice antigo com juros depois de dezembro/2021 engorda o débito. Lançar SELIC sobre todo o período, inclusive o trecho anterior, distorce, às vezes para menos. E manter a SELIC única depois de agosto de 2025 cobra um regime que já acabou. Os três nascem de ignorar uma fronteira, e os três são decotáveis.
Termo inicial: uma pegadinha à parte
Escolher o índice certo não basta se o termo inicial estiver errado. No dano moral, por exemplo, valem dois marcos distintos, cada um com sua súmula:
A correção monetária do valor da indenização do dano moral incide desde a data do arbitramento.
Os juros moratórios fluem a partir do evento danoso, em caso de responsabilidade extracontratual.
Duas súmulas, duas datas: quem usa uma só erra com convicção, e desloca todo o fator de atualização. A regra do índice responde "com o quê corrigir"; o termo inicial responde "a partir de quando", e as duas perguntas são independentes.
Quando o débito vira precatório, os juros param
Há um trecho da linha do tempo em que a mora simplesmente não corre, e a planilha que ignora isso soma juros que ninguém deve.
Durante o período previsto no parágrafo 1º do artigo 100 da Constituição, não incidem juros de mora sobre os precatórios que nele sejam pagos.
O intervalo protegido é o do prazo constitucional de pagamento – o precatório apresentado até 2 de julho é pago até o fim do exercício seguinte, e nesse trecho não há mora. Antes dele, porém, há um vão que costuma ser esquecido no sentido contrário:
Incidem os juros da mora no período compreendido entre a data da realização dos cálculos e a da requisição ou do precatório.
Os dois enunciados se encaixam: entre a conta e a expedição, juros correm; do período constitucional em diante, param. Errar qualquer uma das duas pontas move o total.
Como o cajud consolida isso por você
A calculadora de Atualização de Débito do cajud foi construída para viradas de critério como as da EC 113 e da EC 136:
- As duas fronteiras já vêm prontas. A predefinição "CJF – Fazenda Pública" traz a linha do tempo inteira, de 0,5% ao mês até a taxa legal de setembro de 2025, com a base de incidência correta em cada trecho – inclusive a SELIC de 2021 sobre o consolidado e a taxa legal sobre o principal.
- Índice por período. Você define IPCA-E, poupança, SELIC ou taxa legal em cada trecho, e a troca cai no dia certo.
- Índices vindos do SGS. IPCA, TR e SELIC sincronizados do Banco Central, sem digitar índice à mão.
- PDF que a parte contrária consegue refazer. Cada trecho sai nomeado, datado e com o fator à vista, aberto para conferência do juízo e de quem impugnar.
É assim que as duas fronteiras aparecem na memória de uma condenação não-tributária que corre desde 2001:
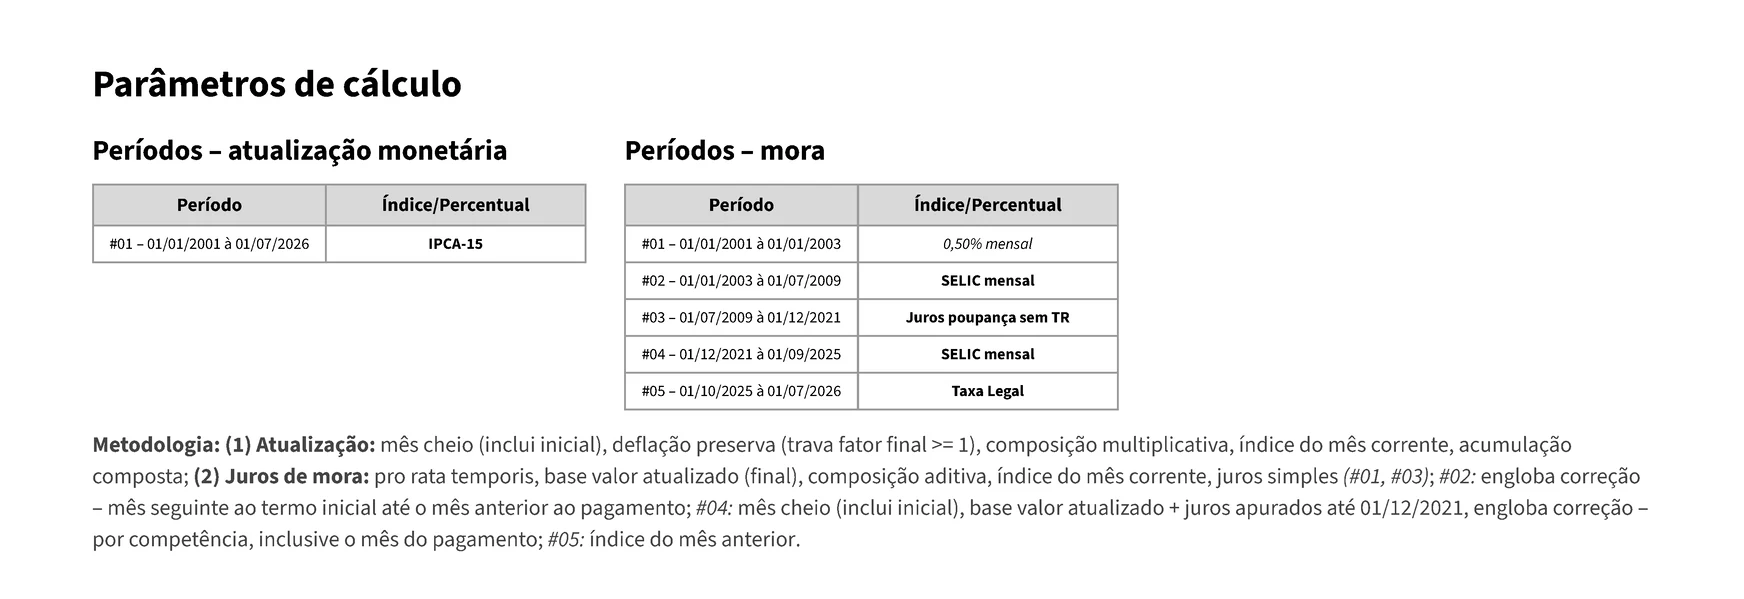
Repare em duas coisas. As fronteiras aparecem datadas nas faixas de mora, 01/12/2021 e 01/09/2025, sem que o leitor precise deduzi-las do resultado. E a base de incidência de cada faixa vem escrita: a SELIC da EC 113 incide sobre o atualizado mais os juros já apurados, a taxa legal volta a incidir só sobre o atualizado. A correção sai como uma linha só de IPCA-15 porque, no trecho do meio, a própria SELIC engloba a atualização, e a nota diz isso com todas as letras. É a diferença entre uma conta que a parte contrária consegue conferir e uma que ela só consegue contestar.
O vão entre as duas últimas faixas é proposital: a SELIC fecha em 01/09/2025 e a taxa legal só abre em 01/10/2025. Setembro não fica sem juros. As duas séries contam em fases diferentes – a SELIC por competência, a taxa legal por aplicação, lendo o índice do mês anterior – e emendar uma na outra faria a competência de agosto entrar duas vezes; setembro já entrou, como última competência da SELIC. O manual do CJF tem o vão equivalente na outra ponta: dezembro de 2021 fica vazio, porque a SELIC desse mês só é computada em janeiro de 2022.
Corrigir dívida da Fazenda é questão de respeitar as fronteiras: cada período com seu critério, cada critério com sua série. E é questão de reconferir: em menos de quatro anos esse regime nasceu, foi confirmado pelo Supremo e foi reescrito por emenda. Uma planilha montada em 2024 e reaproveitada hoje aplica um critério que não existe mais.