Calculadora do Cidadão no cálculo judicial: o que você acaba fazendo à mão
Atualizado em
Resumindo: a Calculadora do Cidadão devolve o número certo para a pergunta que ela responde: quanto uma série oficial rendeu entre duas datas. O que ela não faz, você faz à mão – trocar de aba para achar a série, somar juros e encargos fora dela, transcrever tudo para uma planilha porque não sai memória de cálculo. Em cálculo judicial, cada um desses passos manuais é um lugar onde o erro entra.
Quem trabalha com cálculo jurídico já abriu a Calculadora do Cidadão pelo menos uma vez. Ela é gratuita, é do Banco Central e responde rápido à pergunta mais comum do dia a dia: quanto vale hoje um valor de anos atrás. O problema aparece no passo seguinte, quando o número precisa virar planilha de liquidação, cálculo de execução ou impugnação.
Aí a ferramenta acaba na metade do caminho, e o resto do percurso é você que anda. Este texto mapeia exatamente onde ela para, por que o resultado dela às vezes não bate com a tabela do tribunal, e o que muda quando a mesma conta é feita em uma calculadora judicial.
O que a Calculadora do Cidadão faz
A ferramenta vive no site do Banco Central, e a parte que interessa ao cálculo é a seção "Correção de valores", dividida em seis abas:
- Índices de preços: IGP-M e IGP-DI (FGV), INPC, IPCA e IPCA-E (IBGE), IPC-Brasil (FGV) e IPC-SP (FIPE).
- TR, Poupança, Selic, CDI e Taxa Legal, cada uma em aba própria.
O formulário é praticamente o mesmo em todas: data inicial, data final e valor a corrigir. O valor é opcional, e essa é uma sutileza útil: deixando o campo em branco, a ferramenta devolve só o fator acumulado do período, que é o número que você usaria numa planilha própria.
Repare no formato, porque ele custa tempo. Em vez de uma calculadora com um campo de índice, são seis calculadoras lado a lado, e você precisa saber de antemão em qual aba mora a sua série. A escolha do índice, que é metade da dúvida, você resolve antes de chegar ao formulário. Conferir a mesma parcela por IPCA-E e por Selic significa preencher dois formulários em duas telas, e comparar os dois resultados de cabeça ou em papel.
Três pontos merecem atenção antes de confiar no resultado.
- A aba de índices de preços trabalha em MM/AAAA. Não há dia, logo não há pro rata die. As abas de TR, Poupança, Selic, CDI e Taxa Legal aceitam DD/MM/AAAA, porque são séries diárias.
- A Taxa Legal só existe a partir de 30/08/2024, quando a Lei 14.905/2024 entrou em vigor. Período anterior a essa data a ferramenta não calcula.
- O usuário é responsável pelas trocas de moeda. Cruzeiro, cruzado, cruzeiro real: em cálculo antigo, a conversão é sua. O Banco Central emitiu todas essas moedas. A conversão entre elas, não.
O mês a mais na ponta final
Este detalhe está escrito na metodologia do próprio Banco Central: a atualização é o produtório dos índices mensais do período, e "são usados no cálculo os índices da data inicial e da data final". O exemplo oficial confirma. Para corrigir apenas janeiro de 2003 pelo IPCA, informa-se 01/2003 nas duas datas, e o fator sai 1,02250000, que é exatamente a inflação daquele mês.
As duas pontas entram, portanto. E é aí que a conta descola da tabela do tribunal, que conta a variação do mês da data base mas para antes do mês em que o cálculo é feito, já que a inflação desse mês sequer foi divulgada.
O manual de cálculos do TJSP traz o exemplo com os coeficientes da Tabela Prática: R$ 1.000 de janeiro de 2012, atualizados em outubro de 2012, dão R$ 1.041,12. A mesma conta na Calculadora do Cidadão, pelo INPC, de 01/2012 a 10/2012, devolve R$ 1.048,52. São R$ 7,40 em R$ 1.000, e essa diferença é exatamente o INPC de outubro de 2012, o mês que a tabela não conta e a calculadora conta.
Nenhum dos dois está errado em abstrato. Errado é não saber qual deles produziu o número que foi para os autos, porque é sempre no centavo que a parte contrária concentra a leitura. Para reproduzir o critério da tabela na Calculadora do Cidadão, recue a data final em um mês: rodando 01/2012 a 09/2012 ela devolve o fator do manual do tribunal. Essa e as outras fontes de divergência entre planilhas estão destrinchadas em por que dois cálculos de correção monetária dão valores diferentes, e os descuidos mais caros da liquidação, no guia de cuidados na atualização monetária.
O que sobra para você fazer à mão
Nada do que vem abaixo é defeito da ferramenta do BCB. É escopo: ela foi feita para o cidadão conferir um valor, não para o calculista ou o advogado instruir um processo. Só que o cálculo judicial precisa de tudo isso do mesmo jeito, então o serviço não desaparece. Ele muda de lugar e vai para a sua planilha.
Juros de mora não existem. A calculadora corrige, ponto. Não há campo de taxa, de termo inicial, de juros simples ou compostos, nem escolha da base de incidência (sobre o nominal ou sobre o corrigido). Em um cálculo judicial, a correção quase nunca anda sozinha. Nas abas de Selic, CDI e Taxa Legal os juros até aparecem, mas embutidos no próprio índice, o que traz o risco oposto: somar juros por cima do que a Selic já remunera.
Não há troca de índice no meio do caminho. Um índice, do começo ao fim. Só que o direito brasileiro fez o contrário nos últimos anos: o crédito trabalhista muda de critério no ajuizamento pela ADC 58, o débito da Fazenda Pública passa a Selic única em dezembro de 2021 pela EC 113 e sai dela em setembro de 2025 pela EC 136, e a obrigação civil troca para IPCA mais taxa legal em agosto de 2024. Uma conta que cruza qualquer um desses marcos precisa consolidar pelo critério anterior até a data e seguir pelo novo a partir dali. Rodar um índice único do começo ao fim distorce o resultado. Se a dúvida é qual índice cabe em cada matéria, o guia de escolha de índice resolve.
Um valor por vez, sem encargos. Liquidação real tem várias verbas, cada uma com data de origem e regra própria, mais multa, honorários e custas por cima. Na Calculadora do Cidadão, cada parcela é uma consulta separada, e a soma fica por sua conta.
Não sai memória de cálculo. O resultado é uma tela: valor corrigido, índice de correção, percentual. Não há como juntar isso aos autos como demonstrativo com série, período e fator de cada trecho. Na prática, o número é transcrito à mão para uma planilha, e digitação manual de fator não perdoa distração. E o art. 524 do CPC não pede um total: pede o índice adotado, os juros e as respectivas taxas, os termos inicial e final de cada um. Quem apresenta menos que isso e vê a conta ser decotada paga honorários sobre a diferença, como explica o post sobre excesso de execução e honorários.
Comparativo lado a lado
| Recurso | Calculadora do Cidadão (BCB) | Calculadora judicial (cajud) |
|---|---|---|
| Séries disponíveis | 7 índices de preços, mais TR, Poupança, Selic, CDI e Taxa Legal | Mais de vinte séries, incluindo IPCA-15, INCC, IRSM, ORTN, OTN, BTN, UFIR e juros da poupança (CJF) |
| Como se escolhe a série | Seis abas separadas; você precisa saber em qual delas a sua mora | Um único campo com busca, todas as séries na mesma lista |
| Granularidade da data | Mês fechado nos índices de preços; dia nas séries diárias | Dia em toda a conta, com pro rata opcional |
| Juros de mora | Não tem | Taxa fixa ou índice, com termo inicial próprio, simples ou composto, sobre o nominal ou o corrigido |
| Troca de índice por período | Não | Sim, datada no marco legal (ADC 58, EC 113, EC 136, Lei 14.905/2024) |
| Múltiplas parcelas | Uma por consulta | Várias, cada uma com sua data de origem e sua regra |
| Encargos (multa, honorários) | Não | Sim, por rubrica e percentual |
| Meses de índice negativo | Sempre deflaciona | Você escolhe: deflacionar, travar o fator em 1 ou zerar o mês |
| Data final | Você digita | Inferida do próprio índice |
| Memória de cálculo | Tela de resultado | PDF auditável com série, período e fator de cada trecho |
| Trabalho depois do resultado | Somar juros e encargos por fora e transcrever o número para uma planilha | Nenhum: a conta já sai fechada |
A mesma consulta, em uma tela só
O Cálculo rápido do cajud ocupa exatamente o lugar da Calculadora do Cidadão: uma parcela, resultado imediato na tela, sem PDF e sem configuração. A diferença é que ele começa onde a outra termina.
Todas as séries no mesmo campo. IPCA, IPCA-E, INPC, IGP-M, IGP-DI, TR, Selic, CDI, poupança, Taxa Legal: o que na ferramenta do BCB está espalhado por seis abas aqui é um campo de busca só. Digite "selic" e ela aparece. Trocar de índice para conferir a mesma parcela por outro critério é mexer em um campo, não abrir outra tela. E a lista não para nas séries do BCB: entram também IPCA-15, INCC, IRSM, ORTN, OTN, BTN, UFIR e os juros da poupança da tabela do CJF, que aparecem em cálculo antigo e em conta previdenciária.
Juros de mora na mesma tela, com termo inicial inferido do vencimento, escolha entre simples e composto e entre incidir sobre o nominal ou sobre o valor já corrigido. Tudo sai na mesma linha do resultado, sem uma segunda conta em outro lugar.
Encargos por rubrica e percentual, somados ali, sem planilha de apoio.
Os ajustes que a conta forense pede: percentual do índice, adicional mensal, tratamento dos meses de índice negativo e pro rata dos juros. São justamente os parâmetros que a ferramenta do BCB decide por você, calada.
Valor opcional, igual. Deixe em branco e você recebe o fator de atualização, exatamente como lá. Precisa da série aberta mês a mês? A tabela de fatores mostra o período inteiro.
Resultado compartilhável como imagem, pronto para mandar ao cliente no WhatsApp sem print de tela.
Quando a conta cresce
O Cálculo rápido resolve uma parcela. Quando o caso tem várias verbas, cada uma com data de origem e regra própria, troca de índice no marco, honorários e memória para juntar aos autos, o caminho é a calculadora de atualização de débito judicial. É o cenário da liquidação de sentença, do cumprimento de sentença, da atualização de débito para penhora, do cálculo de RPV ou precatório e da conferência da planilha da parte contrária. Ela fecha em PDF auditável, com série, período e fator de cada trecho abertos para que a parte contrária e o juízo refaçam a conta.
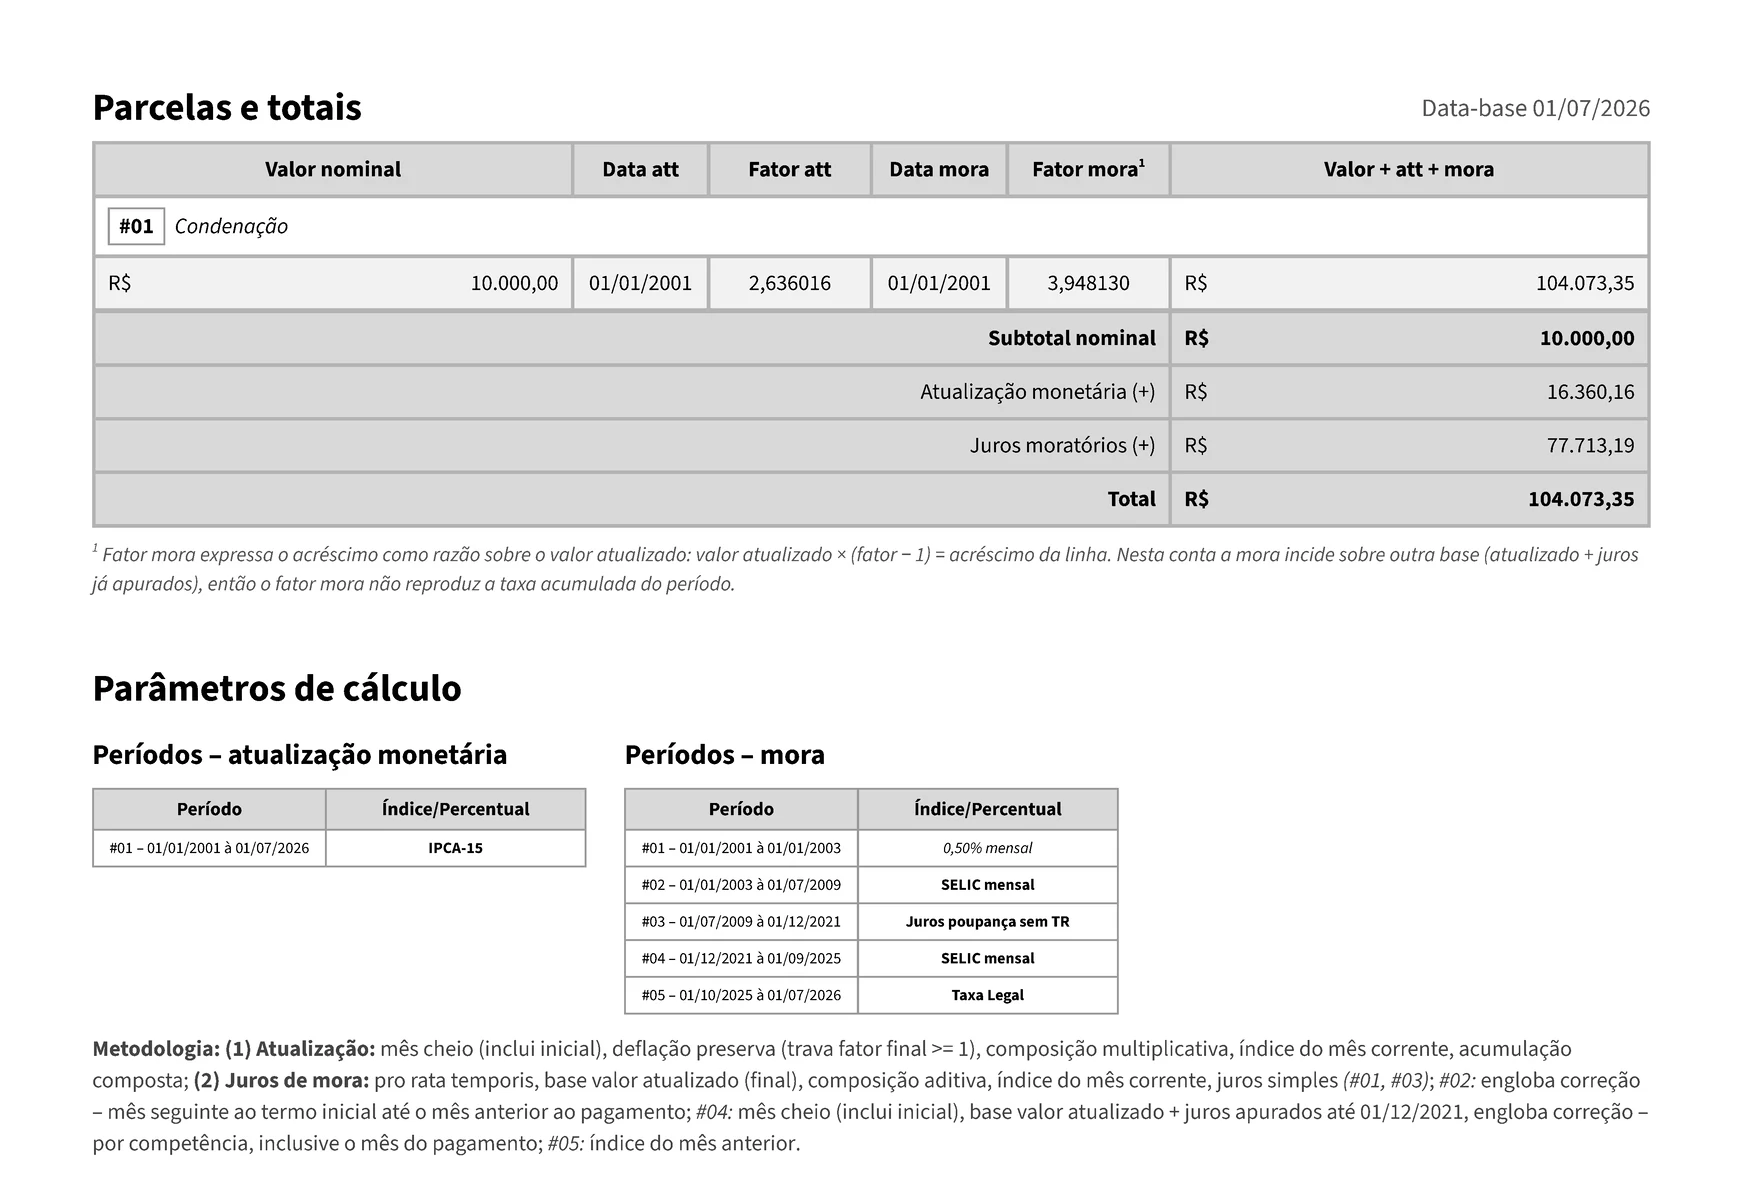
Nenhum desses números é um total isolado que você tem de aceitar. Cada linha diz de onde veio, e o fator que a produziu está impresso na mesma página.
A divisão é essa, e não passa mais pelo site do Banco Central: Cálculo rápido para conferir um número, atualização de débito para instruir o processo. Tudo que a Calculadora do Cidadão devolve, o Cálculo rápido devolve na mesma tela, com os juros, os encargos e o critério de data que o cálculo judicial exige. A conta que hoje atravessa três abas e uma planilha cabe em um formulário.